Les chèques impayés obéissent en France à un cadre procédural précis, posé par le Code monétaire et financier, que les réformes successives ont progressivement structuré. Avant d’évoquer de nouvelles obligations, il faut clarifier un point que les concurrents ne traitent pas : aucune loi générale modifiant l’ensemble du régime des chèques sans provision n’est entrée en vigueur en 2024 ou 2026.
Ce que l’on observe, c’est un cadre existant, issu notamment de la loi Murcef, dont les exigences s’imposent aux établissements bancaires et restent méconnues des titulaires de compte.
Obligations procédurales de la banque tirée lors d’un rejet de chèque
Lorsqu’un chèque est présenté sans provision suffisante, la banque tirée ne dispose d’aucune marge d’appréciation sur le déclenchement de la procédure : l’injonction de régulariser est automatique et doit être adressée au titulaire du compte avant tout rejet définitif. Cette notification est une obligation légale, non une courtoisie commerciale.
La banque doit informer le titulaire par courrier que la provision est insuffisante et qu’il dispose d’un délai pour approvisionner son compte ou restituer les formules de chèques en sa possession. Ce délai court à compter de la première présentation du chèque. Passé ce délai sans régularisation, la banque procède au rejet et enregistre l’incident au fichier central des chèques (FCC) de la Banque de France.
La banque est également tenue de récupérer les formules de chèques en circulation et d’interdire au titulaire d’en émettre de nouveaux depuis tous ses comptes, y compris ceux détenus dans d’autres établissements. Cette interdiction d’émettre des chèques s’applique simultanément à l’ensemble des comptes du titulaire en France.
Ce que la banque doit faire, ce que le titulaire doit faire : une frontière souvent confondue
La confusion entre les démarches incombant à la banque et celles qui relèvent du titulaire est fréquente, et elle a des conséquences pratiques importantes en cas de contestation de procédure.
Les obligations de la banque sont les suivantes :
- Adresser au titulaire une injonction de payer ou de restituer les chèques avant le rejet, par courrier recommandé ou remis en main propre.
- Déclarer l’incident au FCC de la Banque de France dans les délais réglementaires, en précisant le montant du chèque rejeté.
- Délivrer au bénéficiaire, à sa demande et après l’expiration du délai de régularisation, un certificat de non-paiement prévu à l’article L131-73 du Code monétaire et financier.
- Remettre ce certificat sans frais supplémentaires : son émission est une obligation légale, pas une prestation tarifée.
Du côté du titulaire, les démarches sont distinctes : il lui appartient d’approvisionner le compte, de régler directement le bénéficiaire ou de restituer les formules. La banque ne se substitue pas à lui pour négocier un accord amiable. Elle n’a pas non plus l’obligation de proposer un échéancier de paiement au bénéficiaire – cette démarche reste à l’initiative des parties.
Justificatifs à conserver pour contester une erreur de procédure bancaire
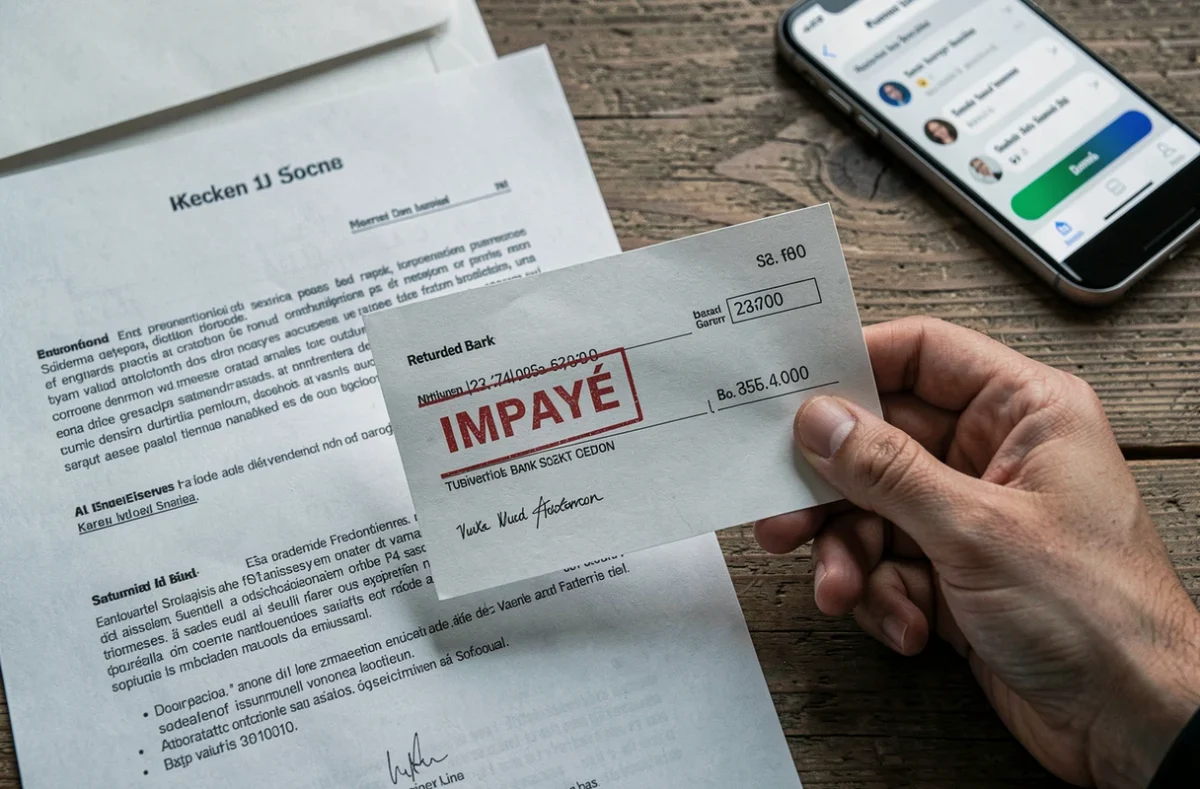
Une erreur dans la procédure de rejet – absence d’injonction préalable, délai non respecté, inscription incorrecte au FCC – peut être contestée. Mais la contestation suppose de disposer des preuves adéquates.
Conserver systématiquement les pièces suivantes protège le titulaire en cas de litige :
- L’accusé de réception ou la preuve de remise du courrier d’injonction adressé par la banque : si ce document est absent ou ne respecte pas les formes légales, la procédure est viciée.
- Les relevés de compte horodatés au moment de la présentation du chèque, qui permettent de vérifier si la provision était réellement insuffisante ou si un débit concurrent a créé une insuffisance artificielle.
- Tout échange écrit avec la banque (courriels, lettres, messages via l’espace client) concernant l’incident, notamment si la banque a accordé une facilité de caisse non formalisée.
- L’attestation de rejet remise par la banque du bénéficiaire, qui mentionne le motif précis du rejet et la date.
En cas d’inscription abusive au FCC, le titulaire peut saisir directement la Banque de France pour demander la rectification ou la radiation. La banque à l’origine de l’inscription dispose alors d’un délai pour justifier l’enregistrement ou procéder à sa correction.
Plafonnement des frais de rejet : le cadre réglementaire applicable
Le montant des frais que la banque peut facturer lors d’un rejet de chèque est encadré par la réglementation. Ce plafonnement constitue l’une des protections concrètes dont bénéficie le titulaire, indépendamment des évolutions législatives récentes.
Les frais sont plafonnés en fonction du montant du chèque rejeté : le plafond applicable aux chèques d’un montant inférieur ou égal à un certain seuil est distinct de celui applicable aux chèques d’un montant supérieur. Ces plafonds figurent dans les textes réglementaires et doivent être mentionnés dans la convention de compte signée avec la banque.
Une banque qui facture des frais supérieurs aux plafonds réglementaires commet une faute contractuelle. Le titulaire peut en demander le remboursement en adressant une réclamation écrite au service client, puis, en cas de refus, en saisissant le médiateur bancaire compétent.
La convention de compte, rendue obligatoire par la loi Murcef, doit détailler l’ensemble des frais applicables aux incidents de paiement. L’absence de cette mention dans la convention affaiblit la position de la banque en cas de litige sur la tarification.
Sortir du FCC : délais et démarches après régularisation
L’inscription au FCC n’est pas définitive dès lors que le titulaire régularise l’incident. La radiation intervient selon deux voies : automatiquement à l’issue d’une durée maximale fixée par la réglementation, ou plus tôt si le titulaire justifie du règlement intégral du chèque rejeté et de la remise des formules concernées.
Pour obtenir une radiation anticipée, le titulaire doit fournir à sa banque la preuve du paiement au bénéficiaire – quittance, virement tracé, ou attestation écrite du bénéficiaire. La banque transmet ensuite la demande de radiation à la Banque de France. Le délai de traitement est variable, mais la radiation prend effet dès réception par la Banque de France de la confirmation de régularisation.
Tant que l’inscription subsiste, le titulaire ne peut ni émettre de chèques ni obtenir de chéquier dans un autre établissement bancaire. Cette restriction s’applique à l’ensemble des comptes détenus en France, ce qui rend la régularisation rapide d’autant plus stratégique.